


今年上半年,在不断传来的需求激增、产能拉满等消息的刺激下,MLCC板块股价激增,即使经历了近期的回调,仍有多只概念股今年以来股价涨超100%。眼下,产业链企业的半年报大多已经公布,MLCC概念公司今年上半年的业绩究竟几何?市场又如何看来该板块未来的需求?
财联社记者翻阅多家MLCC概念股半年度财报发现,由于供需较为紧张的AI用高容MLCC主要由海外厂商占据,国产MLCC制造商的业绩分化明显。
其中,已有部分高端业务的风华高科(000636.SZ)、三环集团(300408.SZ)净利涨幅在50%以上,且Q2环比增幅明显。而不少聚焦消费、军工等其他赛道的MLCC厂商利润反而下降。同时,上游的原材料及设备商不少实现较大幅度业绩增长,代理海外高端MLCC产品的经销商中亦有出现利润翻2倍。
TrendForce集邦咨询分析师陈惟圣告诉财联社记者,当前MLCC上升格局有机会延续至2027年第三季,甚至全年。在此情况下,相关厂商不断有扩产消息传来,业务覆盖产业链上下游。
产业链业绩分化
财联社记者前期采访获悉,MLCC在去年年底开始正式进入上涨通道,AI相关的高容产品首先开始涨价且涨幅明显,消费类产品随后受益于AI带来的挤兑效应及经销商的涨价预期等原因小幅上涨。
从目前已披露的半年报或业绩预告来看,MLCC产业链企业在上半年存在明显的分化行情。
制造商方面,已有部分AI、车规等高端业务的国产头部MLCC制造商风华高科、三环集团在本轮MLCC需求扩大行情中受益明显。
风华高科上半年实现营业收入35亿元,同比增长26.28%;归属于上市公司股东的净利润2.9亿元,同比增长74.01%。分业务来看,公司的汽车电子板块销售额同比增长30%,智能终端板块同比增长14%,工控板块同比增长54%,新品类超级电容器销售额同比增长 85%。公司表示:“AI 算力、储能、低空经济、汽车电子等新兴市场板块销售额持续突破,新兴赛道布局成效逐步兑现,国产替代进程稳步提速,整体业务结构持续优化升级。 ”
三环集团半年度报告显示,公司上半年实现营业收入64.23亿元,同比增长54.82%;归属于上市公司股东的净利润19.32亿元,同比增长56.18%。业绩增长受益于电子元件及光通信行业需求的增长,公司主营业务产品需求不断提升。其中,公司 MLCC 产品受益于客户认可度提升以及行业景气度提升,部分规格产品价格修复至原有合理价值,销售量和销售额同比有较大幅度增长。
值得注意的是,上述两家公司的Q2业绩都较Q1环比增幅明显,其中风华高科的Q2净利润环比增幅达到127%,三环集团Q2环比净利润增幅则为44.29%。
不过,并非所有MLCC制造商业绩都迎来明显增长。手机、PC、家电等传统消费电子终端需求复苏不及预期,通用MLCC的存量市场增长停滞;部分特种MLCC在行业需求变化下业绩出现波动。
MLCC产品主要用于防务领域的宏明电子(301682.SZ)归母净利润同比下降25.74%,被称作“军工MLCC第一股”的火炬电子( 603678.SH)归母净利润同比减少7.18%。
受益于海外头部MLCC产品售价上涨,MLCC分销商的业绩则迎来普遍的大幅上涨。
力源信息(300184.SZ)上半年营业收入达64.32亿元,同比增长59.46%;归母净利润2.98亿元,同比大幅增长209.50%。其曾在2025年年报中披露,村田的AI用MLCC产品是公司第一大代理产品线。今年8月公司在互动平台上回复,上半年公司代理的村田MLCC产品中,AI业务销售额占约55%,汽车电子业务销售额占约25%。
同为村田授权分销商的深圳华强(000062.SZ)也交出了业绩大增的半年度答卷。其上半年营业收入达177.48亿元,同比增长60.65%;归母净利润3.91亿元,同比增长66.13%;扣非净利润4.00亿元,同比增长85.24%。
部分MLCC上游企业也在本轮行情中获益。包括MLCC粉体、MLCC离型膜、MLCC制程设备在内的多种上游产品均得到不同程度的带动。
MLCC介质粉体制造商国瓷材料(300285.SZ)本月在回复投资者提问时表示,公司上半年MLCC介质粉体销量实现稳步增长,公司已完成针对AI服务器和车规级MLCC粉体的高端产线扩产工作。上半年公司实现营业收入25.13亿元,同比增16.64%;归母净利润3.63亿元,同比增9.36%。其中,MLCC介质粉体所在的电子材料板块上半年营收为3.82亿,营收同比增加11.03%。
洁美科技(002859.SZ)在今年7月的一则调研纪要中提到,公司MLCC 用途离型膜产品已在国巨、华新科、风华高科、三环集团、微容电子等主要客户端稳定批量供货。据公司半年报,上半年实现营业收入11.69亿元,同比增长21.42%;归母净利润1.38亿元,同比增长39.87%。其中离型膜方面,月度出货量从 1 月份单月 2100 万平米大幅提升至 6月份单月超 4000 万平米。
博杰股份(002975.SZ)曾在今年5月份的一次调研纪要中表示“公司已覆盖超过 50%价值量的 MLCC 核心制程设备”。半年度预告中,公司预计净利润激增642.86%至816.20%,其中业绩变动原因包括“MLCC 设备业务规模与效益同步提升”。
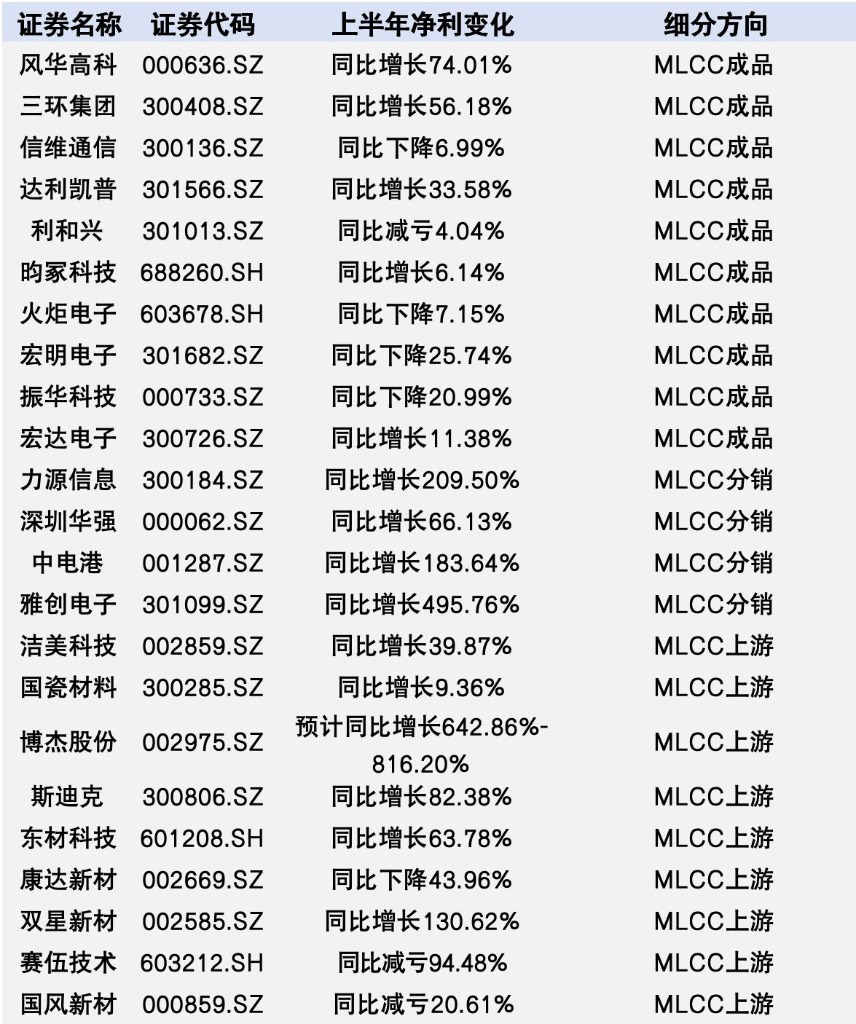
(MLCC产业链企业半年度业绩情况财联社记者不完全统计)
AI硬件+汽车电子双驱动,景气行情有望延续
过去几个月,MLCC相关厂商的股价激增。截至8月27日收盘,Choice数据平台上35家被列入MLCC板块的公司中,有9家年初至今股价涨幅超100%,28家公司年初至今股价上涨。其中,风华高科涨幅达到232.89%,三环集团涨幅147.75%。
市场端频繁传来的产业消息不断刺激着投资者的神经。
华泰证券研报显示,4 月,村田对 AI 服务器高容 MLCC 提价15–35%,太阳诱电跟进宣布自5月起对中低容消费级及车用 MLCC 提价6-13%;TDK 社长在4月28 日业绩会上将 AI 数据中心列为核心投资方向,目标AI相关业务至FY31 实现25-30
瑞和网配资提示:文章来自网络,不代表本站观点。


